 VirtualCardx
SolCard 虚拟卡评测 2026:免 KYC 秒开卡、费率拆解与 AI 广告专用卡
野卡(WildCard)和 DuPay 相继停运之后,还在正常发卡的加密充值虚拟卡平台比两年前少了一大截,新面孔更是寥寥,SolCard 是其中声量较大的一个:邮箱注册即可开卡,官方称发卡中位耗时约 28 秒,还专门为 AI 订阅和广告投放做了一张「场景专用卡」。本文信息于 2026-10-28 对照 SolCard 官方费率页 SolCard Fees、帮助中心 费用全解、封锁商户清单 与《使用条款》(2026-09-27 更新版)逐项复核,官方没有公开的数字,本文一个不编。
一、平台底细:SC Payments,是「程序管理人」不是发卡行
先查主体,这是评测任何虚拟卡平台的第一步。SolCard 的运营方是 SC PAYMENTS LIMITED,香港商业登记号 78350827,注册地址在香港上环皇后大道中 367-375 号 The L. Plaza 1603 室,条款最近一次更新是 2026-09-27。
比主体更重要的是它的法律角色。条款写得很直白:SolCard 是卡计划的 program manager(程序管理人),不是银行,不是电子货币机构,也不是发卡行。卡由一家第三方持牌机构发行,但条款没有点名这家发卡行是谁。这种架构在加密卡行业很常见,不算异常信号,但发卡行不公开终归是一个透明度减分项,后文风险一节会再回到这点。
三个结构性事实先摆出来:卡目前全部是虚拟卡,官方帮助中心明确写了「暂无实体卡」;账户以美元计价;香港居民被明确排除在服务范围外,其他地区的可用性条款只说「可能因地区而异」。至于背景,野卡 2025 年 7 月全站停服,DuPay 2025 年 11 月底关闭服务器,官网至今挂着终止服务公告。这类平台的寿命风险不是理论问题,买卡之前请把这条记在心里。
二、三种卡型:Virtual、AI 广告专用卡、Platinum
SolCard 目前有三种卡,定位差异很大,选错卡型比选错平台更浪费钱。
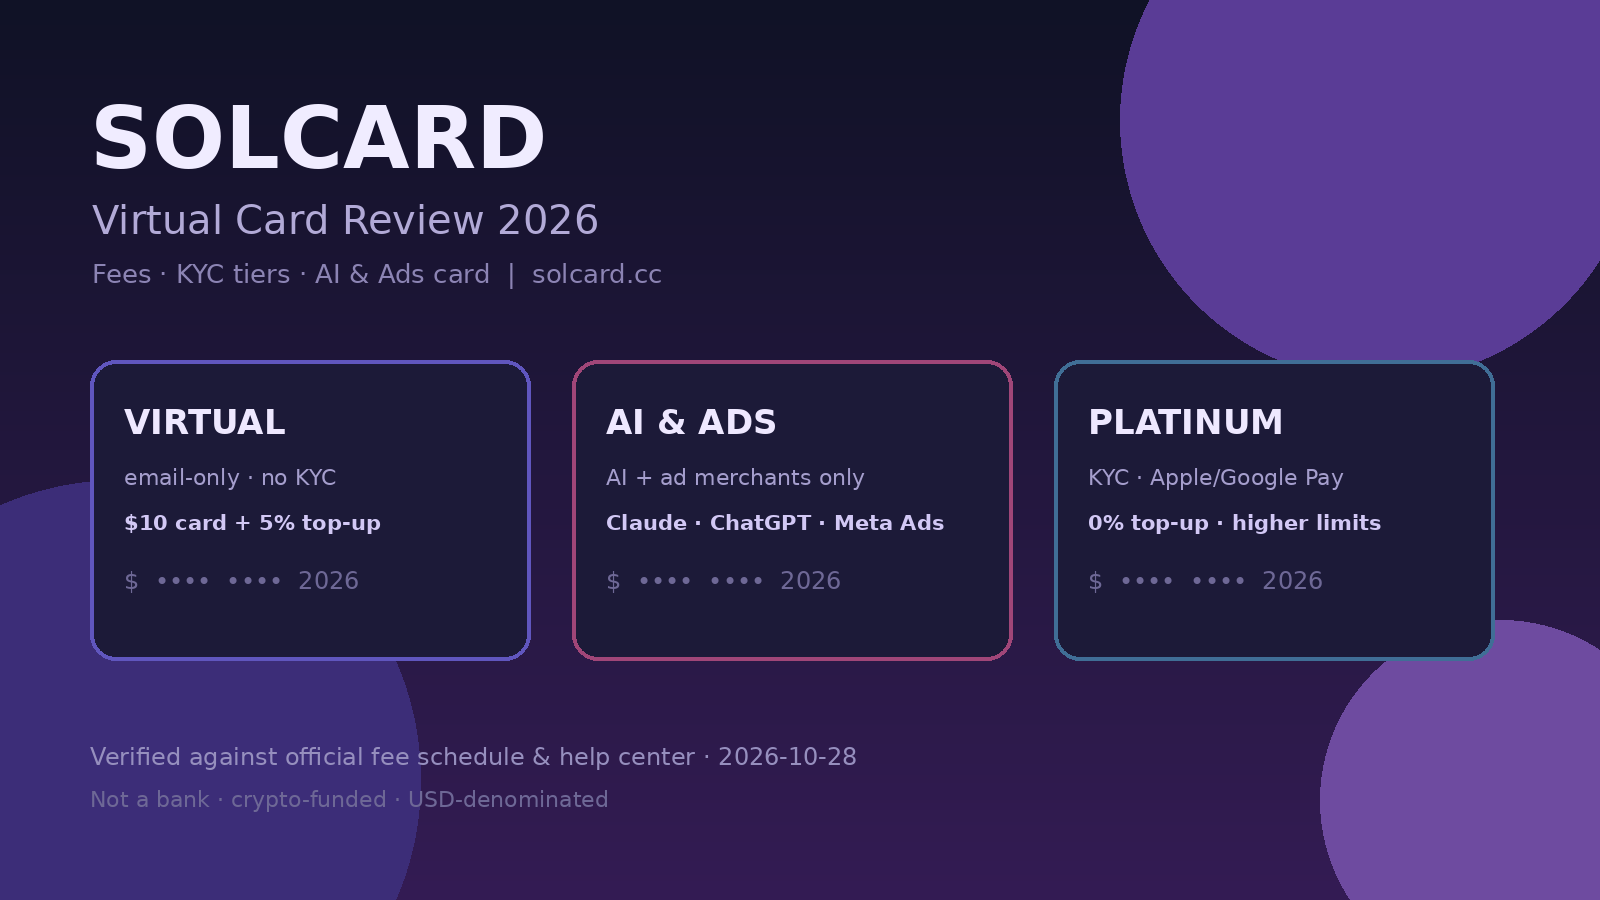
Virtual Card(虚拟卡):邮箱注册即可申请,无需 KYC。费用是每张新卡 $10 开卡费加每次充值 5%,换汇价差 1-2%。月消费上限在官方两个页面口径不一致:费率页(标注 2026-08-15 版)写 $10,000/月,帮助中心部分文章仍写 $5,000/月,动手前以 App 内实际显示为准。发卡速度官方口径是中位约 28 秒(截至 2026-08-03 的统计)。
Virtual for AI & Ad Spend(AI 广告专用卡):这张卡是 SolCard 目前最有辨识度的产品。它只允许在 AI 服务和广告平台的商户扣款,其他商户一律拦截,费用结构与 Virtual 相同($10 开卡 + 5% 充值)。官方博客点名的可用商户包括:Claude(含 Anthropic API)、ChatGPT 与 OpenAI API、Grok、Perplexity、DeepSeek、Cursor、Midjourney、Kling AI、ElevenLabs、Suno、OpenRouter,广告侧为 Meta Ads、Google Ads、TikTok Ads,且清单「并非穷尽」,同类商户理论上都可尝试。如果你的需求就是订 AI 工具和投海外广告,一张只能花在这些地方的卡,反而是个防泄漏的功能设计。
Platinum Card(白金卡):需要完成证件 KYC。它把费率结构整个翻转过来:充值 0%,换汇价差降到 0-1.5%,费率页写月消费无上限(帮助中心口径为完成 KYC 后 $100,000/月)。它是三种卡里唯一支持 Apple Pay 和 Google Pay 的,也因此是唯一能线下刷卡的。
三、费用数学:5% + $10 到底贵不贵
直接看官方自己给的计算例子:要给一张新 Virtual 卡落到 $100 余额,你需要发送 $115.26,其中 $5.26 是充值费,$10 是一次性开卡费。换算下来,首充 $100 的综合费率约 15%。同一张卡后续再充值只收 5%(按发送金额计算,落到卡上的实际成本约 5.26%)。首充 $500 综合约 7%,$1,000 约 6%,金额越大百分比越低,但始终谈不上便宜。第三方评测站 cryptoprepaid.cards 的评价是「我们追踪的费率结构里最贵的一档」——这是第三方口径,但算术站得住。
交易层面还有一组费用,来自帮助中心的完整费用表:每笔成功交易收 $0.30;跨境或换汇交易收 2%(注意,费率页写 Virtual 1-2%、Platinum 0-1.5%,帮助中心却写「全部卡 2%」,两页口径有出入,以 App 结算页为准);Apple Pay / Google Pay 消费另收 0.20%(仅 Platinum);被拒交易收 $0.15、$10 以下小额交易收 $0.15,两项官方都标注了「可能变动」。
资金退出的成本:提现到外部钱包收 $1(以 USDT 计),最低提现 $20;商户退款退回卡余额收 2%;卡对卡转账免费,但最低 $20 且原卡须保留 $5。持有 SOLC 并质押到 Essential 档及以上的用户,提现费可以免除。
把三种卡放到同一张桌子上看:AI 广告专用卡与 Virtual 完全同价,选择依据只有使用场景;Platinum 的省钱逻辑则要用充值规模来摊薄。粗略算一笔账:月充值量在 $500 以下,5% 的充值费每月大约 $25,为了省这笔钱上传证件未必划算;月充值量到 $3,000 以上,5% 就是 $150,Platinum 的 0% 充值才开始真正拉开差距。换句话说,SolCard 的费率结构在用价格把用户往两个方向分流:轻度用户付便捷费,重度用户交出 KYC 换费率。
结论不难下:偶尔小额订阅,15% 左右的首充成本要掂量掂量;高频大额消费,Platinum 的 0% 充值明显更划算,代价是把证件交给一家香港注册的公司,这个取舍因人而异。
四、充值网络与到账规则:14 条链,30 分钟窗口
官方费率页列出 14 个充值网络,资产覆盖比多数同类平台宽:Solana(SOL、USDC、USDT、EURC、SOLC、JITO、wBTC、wETH)、Ethereum、Base、Arbitrum、Optimism(含 USDT0)、Polygon、BNB Chain、Avalanche C-Chain、HyperEVM、Robinhood Chain、Tron(USDT),以及 Bitcoin 和 Litecoin 的链上充值。
到账规则要盯紧两件事。第一,每笔充值会生成唯一的充值地址和二维码,支付必须在 30 分钟内完成,且金额要精确匹配账单。第二,官方帮助中心明确警告:发送不支持的币种、或用错网络,资金会直接丢失,不在补偿范围内。付款前核对链名和币种,这一步省不得。支付确认后卡片自动发放,Virtual 和 AI 广告卡无需人工审核。
五、风控红线:这些行为会直接销卡
SolCard 的封锁商户清单比多数平台公开得更彻底,标准 Virtual 卡明确封锁的商户包括:PayPal、Wise、Binance、Eneba、OffGamers、Netflix、Starlink、Bolt、OnlyFans、礼品卡与游戏平台、外卖平台、加密货币相关服务,且官方注明清单「包括但不限于」这些。
更值得注意的是自动销卡的触发条件,全部来自帮助中心原文:连续 10 次因余额不足被拒付;拒付率超过 20%;反复尝试在封锁商户处扣款。也就是说,订阅扣款失败堆积起来,卡可能在你不知情时被风控系统直接注销。管理多笔订阅的话,余额要留足余量。
另外三条使用边界:Virtual 卡仅限线上消费,官方明确不支持 Curve 这类钱包路由服务做线下或感应支付,要线下只能用 Platinum;SolCard 不提供固定账单地址,商户要求填写时可填任意有效美国地址,但部分商户会做地址校验,仍可能失败;卡片以美元计价,非美元消费会产生换汇价差。
六、适合谁,不适合谁
适合的人群画像比较清晰:手里本来就有 USDT 或 USDC,主要需求是订阅 AI 工具或给海外广告账户充值,想低门槛快速拿卡。对这个人群,AI 广告专用卡是目前市面上少见的场景卡设计,值得一试。能接受 KYC 的高频大额用户,Platinum 的 0% 充值费率在现存平台里有竞争力。
不适合的同样明确:需要用卡消费 PayPal、Netflix 等封锁商户的,直接排除;香港居民,官方条款排除在外;没有加密货币购买渠道的,SolCard 只收链上资产充值;以及打算在卡里放大额资金当储蓄的——野卡和 DuPay 的用户已经替所有人验证过这样做的下场。
放一个历史费率坐标供参考:停服前的 DuPay 充值费率 2.2% 起,OneKey Card 综合约 2.75%,都是停服前的存档口径。对照之下 SolCard 的 Virtual 档(5% + $10)明显偏贵,Platinum 档(0%)则反超。市场洗牌之后,贵和便宜之间的分界线,往往就是愿不愿意做 KYC。
常见问题(FAQ)
- SolCard 免 KYC 吗?Virtual 卡和 AI 广告专用卡邮箱注册即可开通;Platinum 卡和提高限额需要完成证件 KYC。
- 有月费或年费吗?没有。两种档位都没有月费、年费和账户管理费,卡闲置不扣钱。
- 余额怎么退出来?提现到外部钱包收 $1(USDT 计),最低 $20;SOLC 质押 Essential 档以上免提现费。
- 有实体卡吗?没有,官方明确目前全部为虚拟卡。
- 开卡要多久?官方口径中位约 28 秒(截至 2026-08-03 的统计)。
- 中国大陆能注册吗?官方只明确排除香港居民,未提及其他地区限制;条款同时写明「资格可能因地区而异」,以注册时的实际提示为准。
风险与限制:必须说清楚的几件事
第一,SolCard 不是银行,条款原文承认数字资产不是法定货币、不是银行存款、不受任何政府背景的存款保险保护。第二,发卡行不公开,你无法独立核实上游持牌机构的资质。第三,官方两个页面的费率口径打架(月限 $10,000 对 $5,000,换汇 1-2% 对 2%),动手前务必在 App 内核对当日数字。第四,平台历史短,没有经历过完整周期考验,野卡和 DuPay 都是在声量最高点之后一年内出事的。老规矩:按需充值,用完再充,虚拟卡是消费工具,不是储蓄账户。
延伸阅读
- OpenAI API 用量层级与绑卡实操指南:Tier 规则、预付费与虚拟卡边界
- OpenRouter 充值与付费实战:Stripe/USDC 费率、402/429 排查与发票
- Meta 广告付款机制详解:Facebook/Instagram 广告扣款、阈值与拒付处理
- 加密卡平台的寿命风险不是新话题,DuPay 的停服时间线与警示整理在目录站:DuPay 停服档案(vccdir)
官方来源
- SolCard Fees(官方费率页,标注 current as of 15 August 2026,2026-10-28 复核)
- SolCard Fees Complete Breakdown(帮助中心完整费用表,2026-10-28 复核)
- Prohibited Merchants & Blocked Transactions(封锁商户与销卡红线,2026-10-28 复核)
- How to Get Your SolCard(开卡流程与限额口径,2026-10-28 复核)
- SolCard Terms of Use(2026-09-27 更新版,2026-10-28 复核)
- Virtual for AI & Ad Spend 官方博客(可用商户清单,2026-10-28 复核)
- 第三方对照:cryptoprepaid.cards《SolCard Review》(费率对比口径,2026-10-28 查询)